به گزارش بازار ۷۲۴ به نقل از صنایع خودرو: مسعود پورباقی| بازار خودرو ایران سالهاست که میان دو واقعیت متناقض گیر گرفتار شده است، از یک سو تولید سهمیلیونی و تبدیلشدن به قطب منطقهای و از سوی دیگر آمارهایی که هر سال فاصله بیشتری با اهداف برنامه هفتم توسعه پیدا میکنند.
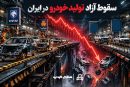
گزارش تازه مرکز پژوهشهای مجلس شورای اسلامی تصویر روشنی از این فاصله ترسیم کرده است. اینکه تولید انواع خودرو در سال ۱۴۰۴ به ۹۲۶ هزار دستگاه رسیده، یعنی ۱۹۵ هزار دستگاه کمتر از رقم یک میلیون و ۱۲۱ هزار دستگاهی که در سال ۱۴۰۳ تولید شده است. این افت حدود ۱۷ درصدی در حالی ثبت شده که هدفگذاریهای بلندپروازانه همچنان روی کاغذ باقی ماندهاند.
این در حالی بوده که بررسیها نشان میدهد روند نزولی در سال ۱۴۰۵ هم ادامه یافته است. طبق آمار دفتر صنایع خودرو وزارت صمت، مجموع تولید انواع خودرو در پنجماهه نخست امسال عدد ۲۶۹ هزار و ۷۱۴ دستگاه را به نمایش گذاشته که نسبت به ۴۱۴ هزار و ۳۲۴ دستگاه مدت مشابه سال قبل، کاهش ۳۴.۹ درصدی را روی نمودارها ثبت کرده است. ضمن اینکه تولید خودروهای سواری حتی شدیدتر افت کرده و از ۳۶۶ هزار دستگاه به حدود ۲۳۳ هزار و ۵۰۰ دستگاه رسیده است.
اعدادی که دیگر شوکهکننده نیستند

در این شرایط نگاهی به روند چندساله روشن میکند که افت تولید مقطعی نیست، زیرا پس از جهش نسبی اوایل دهه ۱۴۰۰، تیراژ کلی صنعت خودرو دوباره به زیر یک میلیون سقوط کرده است. ایرانخودرو در برخی دورهها توانسته سهم خود را حفظ یا حتی افزایش دهد و در سال ۱۴۰۴ رشد محدودی ثبت کند، اما سایپا و بسیاری از مونتاژکاران خصوصی با افتهای ۳۰ تا ۶۰ درصدی و حتی بیشتر مواجه شدهاند. بخش خصوصی که زمانی امید رشد رقابت تلقی میشد، در پنجماهه ۱۴۰۵ تولیدش بیش از ۶۰ درصد آب رفته است.
ظرفیت اسمی خطوط تولید کشور همچنان بالا اعلام میشود، اما واقعیت کف کارخانه چیز دیگری است. حتی در بهترین سالهای اخیر هم تولید از حدود ۱.۴ تا ۱.۵ میلیون دستگاه فراتر نرفت؛ عددی که هنوز فاصله معناداری با هدف سهمیلیونی برنامه هفتم دارد.
عوامل مهم افت تولید

دلایل افت تولید را میتوان به دو لایه مقطعی و ساختاری تقسیم کرد.
در لایه مقطعی، گزارش مرکز پژوهشهای مجلس به صراحت به سه عامل اشاره میکند، جنگ ۱۲روزه، مشکلات تامین ارز و آسیبهایی که در درگیریهای رخ داده بندر شهید رجایی با آن مواجه شد. این رویدادها زنجیره تامین قطعات را مختل کردند، زنجیرهای که سالهاست به شدت وابسته به واردات قطعات منفصله و مواد اولیه است.
بسیاری از خطوط تولید یا متوقف شدند یا با ظرفیت بسیار پایین کار کردند. فروردین ۱۴۰۵ با تولید حدود ۲۱ هزار دستگاه، یکی از ضعیفترین ماههای تاریخ اخیر صنعت خودرو بود.
اما واقعیت این است که مشکلات در این زمینه عمیقتر از آنچه به نظر میرسند هستند. وابستگی ارزی بالا، ضعف نظام تأمین قطعات منسجم، زیان انباشته سنگین دو خودروساز بزرگ، قیمتگذاری دستوری که انگیزه تولید را کم میکند،و همزمان رشد مونتاژکاری که به طور عملی واردات در پوشش تولید است، همگی به بحران ساختاری دامن زدهاند.
مونتاژکاران خصوصی در سالهای اخیر سهم قابل توجهی از بازار گرفتهاند، اما بخش مهمی از ارزبری صنعت را نیز به خود اختصاص دادهاند بدون آنکه ارزش افزوده داخلی متناسبی ایجاد کنند.
وقتی کمبود با گرانی گره میخورد

کاهش تولید در بازاری که تقاضای انباشته بالایی دارد، به طور مستقیم به کمبود عرضه و فشار قیمتی تبدیل میشود. خودرو در کشورمان مدتهاست از کالای مصرفی به دارایی سرمایهای تبدیل شده و هر افت تیراژ، موج جدیدی از افزایش قیمت در بازار آزاد ایجاد میکند. قیمتهای نجومی فعلی تنها نتیجه تورم عمومی یا نوسان ارز نیست، کمبود نسبی عرضه و انتظارات تورمی نیز نقش پررنگی دارند.
تبعات فراتر از جیب مصرفکننده است. کاهش تولید یعنی فشار بیشتر بر قطعهسازان، کاهش اشتغال در زنجیره ارزش، افت اسقاط خودروهای فرسوده که از ۳۵۰ هزار دستگاه در ۱۴۰۳ به حدود ۲۰۴ هزار در ۱۴۰۴ رسیده است، تداوم مصرف سوخت بالا و آلودگی، و تضعیف موقعیت صادراتی از جمله این تبعات به شمار میرود. ضمن اینکه ارزش صادرات خودرو و قطعات در ۱۴۰۴ با افت بسیاری روبه رو شده و به حدود ۶۵ میلیون دلار رسیده است.
در چنین شرایطی، واردات محدود هم نتوانسته تعادل ایجاد کند. واردات از ۶۳ هزار دستگاه در ۱۴۰۳ به ۶۷ هزار دستگاه در ۱۴۰۴ افزایش یافته است، تغییری ناچیز که در برابر افت نزدیک به ۲۰۰ هزار دستگاهی تولید، تقریباً بیاثر است.
خروج از بحران؛ از شعار تا واقعیت

واقعیت این است که خروج از این دور نگران کننده نیازمند اقدامات همزمان در چند جبهه است. تثبیت زنجیره تامین، تمرکز بر کیفیت و فناوری، تثبیت زنجیره تامین و … ، آنچه که اگر بخواهیم در قالب یک دسته بندی به آن اشاه کنیم میتوانیم به موارد زیر بپردازیم.
- تثبیت زنجیره تامین: تخصیص شفاف و به موقع ارز به قطعات حیاتی، تقویت تولید داخل قطعات کلیدی و کاهش وابستگی به واردات منفصله در این زمینه ضرورت دارد، زیرا بدون نظام تامین منسجم، حتی ظرفیتهای اسمی هم بلااستفاده خواهد ماند.
- بازبینی قیمتگذاری و رقابت: باید توجه داشت که ادامه قیمتگذاری دستوری در کنار انحصار نسبی، نه تولید را افزایش میدهد و نه کیفیت را، بنابراین ایجاد فضای رقابتی واقعی (همراه با نظارت هوشمند) و کاهش تدریجی حمایتهای ناکارآمد ضروری است.
- تمرکز بر کیفیت و فناوری: در این خصوص به جای افزایش تیراژ به هر قیمتی، ارتقای استانداردهای ایمنی، مصرف سوخت و دوام باید اولویت باشد. توجه داشته باشید مصرف کننده امروز حاضر نیست برای خودروی بیکیفیت پول گزاف بپردازد.
- اسقاط واقعی و نوسازی ناوگان: بحثی که نباید از آن غافل ماند این است که تحقق اهداف برنامه هفتم در اسقاط خودروهای فرسوده هم به عرضه کمک میکند و هم مصرف سوخت و آلودگی را کاهش میدهد.
- شفافیت ارزی و جلوگیری از رانت مونتاژ: نکته مهم این است که باید مشخص شود چه میزان ارز به تولید واقعی داخلی و چه میزان به مونتاژ صرف میشود، چرا که مونتاژ بدون عمق ساخت داخل، تنها ارزبری را افزایش میدهد.
به هر صورت باید به یاد داشت، صنعت خودرو کشور دیگر قادر نیست با همان فرمولهای قدیمی توان تولید و ارتقاء کیفی خود را ارتقاء دهد. افت تولید در ۱۴۰۴ و تداوم آن در ۱۴۰۵ هشداری است که باید آن را جدی گرفت، اگر سیاستگذار نتواند میان واقعیتهای ارزی و تحریمی از یک سو و ضرورت افزایش عرضه و رقابت از سوی دیگر تعادل برقرار کند، هم تولید کننده زیاندهتر میشود و هم مصرف کننده مجبور خواهد بود تاوان کمبود را با قیمتهای هرروز بالاتر بپردازد. نکتهای تامل برانگیز که نباید از یاد برود.

https://bazare724.ir/?p=21293